Precificação: como calcular o preço de venda na pequena empresa
Custo fixo e variável, markup com fórmula, margem de contribuição, ponto de equilíbrio, impostos, taxas de cartão e marketplace, preço por hora e erros comuns.
Preço errado é uma das formas mais silenciosas de quebrar uma empresa pequena. O movimento parece bom, a agenda está cheia, o produto vende, e mesmo assim o dinheiro não sobra no fim do mês. O Sebrae descreve exatamente essa cena no guia sobre preço mínimo: o faturamento entra, mas o dinheiro não sobra, e muitas vezes o problema não é vender pouco, é vender com margem de lucro baixa.
Este guia mostra, passo a passo, como chegar a um preço de venda que paga as contas: custo fixo e variável, markup (com fórmula e exemplo), margem de contribuição, ponto de equilíbrio, como os impostos do MEI e do Simples Nacional entram no preço, as taxas de cartão e de marketplace, o preço do serviço por hora, o papel da concorrência e do valor percebido, e os erros mais comuns.
Todos os exemplos numéricos deste texto são inventados. Eles servem só para mostrar a conta e não representam preço, alíquota ou taxa de nenhuma empresa real. Os conceitos e as fórmulas vêm de materiais do Sebrae lidos em 13 de novembro de 2026: o "Guia prático de precificação para os pequenos negócios", do Sebrae Bahia (Sebrae: Guia prático de precificação), a cartilha "Como definir preço de venda?", voltada ao MEI (Sebrae: Como definir preço de venda), o guia rápido sobre preço mínimo (Sebrae: preço mínimo) e o "Guia de planejamento financeiro para micro e pequenas empresas" (Sebrae: Guia de planejamento financeiro).
O que precisa estar dentro do preço
O guia do Sebrae sobre preço mínimo resume o que deve entrar no preço final:
- custo direto: matéria-prima, produto ou insumo principal, embalagens;
- gastos recorrentes: aluguel, internet, energia, taxas;
- esforço e tempo: produção, atendimento, entrega;
- margem mínima: o que precisa sobrar para o negócio ser sustentável.
O mesmo material avisa que preço não é só o que o mercado pratica ou o que o concorrente cobra. Quem define um valor sem saber se ele sustenta o negócio corre o risco de trabalhar muito e continuar com dificuldade financeira. O preço mínimo, nas palavras do guia, funciona como uma proteção.
Custo fixo e custo variável
Tudo começa por separar os gastos. A cartilha "Como definir preço de venda?" usa duas definições simples:
- Gastos fixos: existem mesmo que nenhum produto ou serviço seja vendido no período. Exemplos da cartilha: aluguel, água, luz, telefone.
- Gastos variáveis: só existem se houver produção ou venda. Exemplos: embalagens, tecidos, aviamentos.
A cartilha lembra que os gastos fixos são do negócio, não de cada produto, e que é preciso cuidado para eles não ficarem tão altos a ponto de inviabilizar a empresa.
Custo ou despesa?
O guia do Sebrae Bahia acrescenta outra divisão útil: custos são gastos que estão, direta ou indiretamente, dentro do produto ou serviço (matéria-prima, embalagem, mão de obra de quem produz); despesas são gastos com a gestão e as vendas do negócio (administração, marketing, comissões). Para quem está começando, a separação mais importante para o preço é a de fixo e variável.
O pró-labore é custo fixo
Um ponto que muita gente esquece: o seu salário. A cartilha do Sebrae orienta planejar uma retirada fixa mensal, o pró-labore, para pagar suas despesas pessoais, e diz para não esquecer de considerar esse valor como custo fixo do negócio. Preço que não paga o seu trabalho não é preço, é doação.
Como chegar ao custo variável por unidade
A cartilha dá o exemplo de uma manicure: anotando por um mês quanto dura um vidro de esmalte, um pacote de algodão e um vidro de acetona, ela consegue estimar o gasto médio de material por atendimento. Para quem revende, o guia do Sebrae Bahia diz que o custo unitário é o custo de aquisição da mercadoria. Para quem produz, é preciso somar matéria-prima e embalagem, considerando as perdas do processo.
Markup: o que é, fórmula e exemplo
O markup é um número que você multiplica pelo custo para chegar ao preço. O guia do Sebrae Bahia chama o método de o mais tradicional para precificação: o empresário multiplica o custo de produção por uma taxa de marcação para chegar ao preço, incluindo os tributos.
O mesmo guia alerta para o erro mais comum: estimar o markup só olhando a concorrência. Seguindo só esse passo, você não sabe se está tendo margem de lucro. O ideal, segundo o Sebrae, é calcular o seu markup a partir das suas despesas, dos tributos e do lucro desejado, e depois comparar o preço resultante com o mercado.
Como calcular o markup
O passo a passo do guia do Sebrae Bahia:
- levante as despesas mensais já ocorridas e tire a média;
- calcule quanto essas despesas representam, em percentual, do faturamento médio;
- some o percentual de impostos sobre a venda;
- some o lucro desejado, em percentual sobre o preço;
- aplique a fórmula.
Markup = 1 ÷ (1 − soma dos percentuais)
Preço de venda = custo × markup
No exemplo do próprio guia, uma empresa de serviços com despesas de 33% sobre o faturamento, alíquota do Simples de 11% e lucro desejado de 12% soma 56%, o que dá um markup de 2,273. Com custo de R$ 30 por serviço, o preço fica em R$ 68,19. O guia confere a conta com um demonstrativo por unidade e chega a um lucro de R$ 8,19, exatamente os 12% desejados.
Exemplo inventado: uma bolsa de couro
Números inventados, só para praticar. Um ateliê fictício tem:
- custo variável de cada bolsa: R$ 45,00 (couro, forro, ferragens e embalagem);
- despesas fixas que equivalem a 25% do faturamento médio;
- imposto sobre a venda de 6% (percentual inventado; o seu depende do regime e da faixa);
- taxa média do cartão de 4% (também inventada);
- lucro desejado de 10% sobre o preço.
Soma dos percentuais: 25% + 6% + 4% + 10% = 45%.
Markup = 1 ÷ (1 − 0,45) = 1,818.
Preço = R$ 45,00 × 1,818 = R$ 81,82.
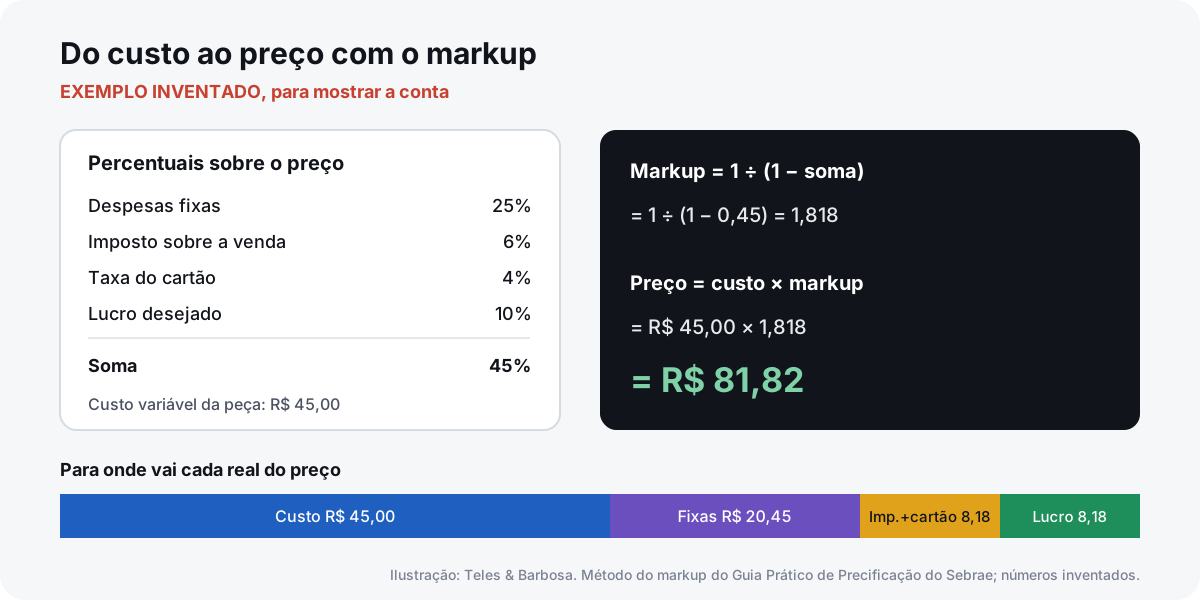
Tirando a prova: de R$ 81,82, R$ 45,00 pagam o custo, R$ 20,45 (25%) vão para as despesas fixas, R$ 8,18 (10%) para imposto e cartão, e sobram R$ 8,18 (10%) de lucro.
O jeito da cartilha do MEI
A cartilha "Como definir preço de venda?" usa a mesma lógica com outra cara: preço de venda = gastos variáveis unitários ÷ (100% − margem desejada) × 100. No exemplo da cartilha, um vendedor de doces gasta R$ 2,20 por doce embalado e quer margem de 30%: R$ 2,20 ÷ 70 × 100 = R$ 3,14. O markup correspondente é 3,14 ÷ 2,20 = 1,43. A partir daí, basta multiplicar o custo por 1,43.
A cartilha faz um alerta importante: nem sempre a margem que você quer é a que dá para praticar. Margem alta demais pode encarecer o produto e afugentar o cliente.
Margem de contribuição: quanto cada venda deixa
A cartilha do Sebrae define a margem de contribuição como a diferença entre o preço de venda e os custos e despesas variáveis daquela venda. O nome explica a ideia:
- margem, porque é a diferença entre preço e gastos variáveis;
- contribuição, porque é quanto cada venda contribui para pagar os gastos fixos e, depois, gerar lucro.
Margem de contribuição = valor das vendas − (custos variáveis + despesas variáveis)
No exemplo da cartilha, uma costureira gasta R$ 30 de material num vestido e vende por R$ 150: a margem de contribuição é de R$ 120, ou 80% do preço. Cada vestido vendido deixa R$ 120 para cobrir os gastos fixos.
No exemplo inventado da bolsa
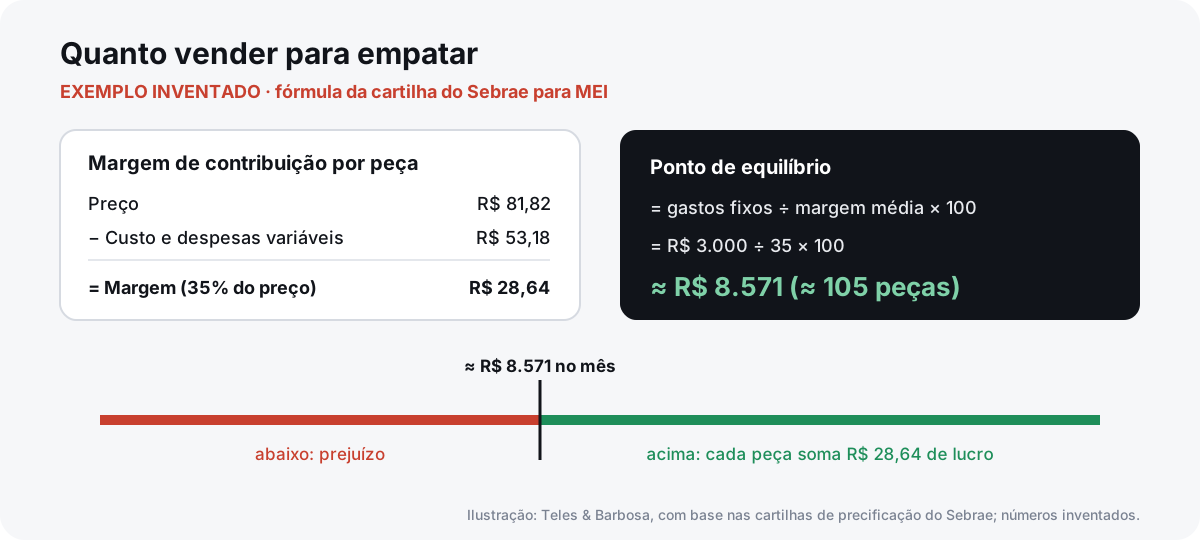
Continuando o ateliê fictício: o preço é R$ 81,82. Os gastos variáveis são o custo de R$ 45,00 mais imposto e cartão (10% do preço, R$ 8,18), total de R$ 53,18.
Margem de contribuição = R$ 81,82 − R$ 53,18 = R$ 28,64 por bolsa, ou 35% do preço.
A margem de contribuição é a melhor régua para decisões do dia a dia: um desconto de 10% numa venda com margem de 35% come quase um terço do que aquela venda deixaria. A cartilha lembra que, conhecendo a margem, você pode reduzir o preço para quem compra em quantidade sem ter prejuízo, porque sabe até onde dá para ir.
Ponto de equilíbrio: quanto vender para não ter prejuízo
O ponto de equilíbrio é, pelo guia do Sebrae Bahia, o volume de vendas capaz de cobrir todos os gastos fixos e variáveis, sem lucro nem prejuízo. A cartilha do MEI dá a fórmula mais simples, em faturamento:
Ponto de equilíbrio = gastos fixos ÷ margem de contribuição média (%) × 100
No exemplo da cartilha, o vendedor de doces tem R$ 1.000 de gastos fixos e margem média de 30%: R$ 1.000 ÷ 30 × 100 = R$ 3.333 de vendas no mês para empatar.
No exemplo inventado da bolsa
Se o ateliê fictício tem R$ 3.000 de gastos fixos por mês e margem de contribuição de 35%:
R$ 3.000 ÷ 35 × 100 ≈ R$ 8.571 de faturamento, ou cerca de 105 bolsas no mês (R$ 3.000 ÷ R$ 28,64 ≈ 104,7).
Abaixo disso, o mês fecha no prejuízo. Acima, cada bolsa vendida acrescenta R$ 28,64 ao lucro.
Ponto de equilíbrio com lucro e ponto de equilíbrio financeiro
Duas variações dos materiais do Sebrae:
- O Guia de planejamento financeiro inclui o lucro mínimo na conta: ponto de equilíbrio = (custos e despesas fixas + lucro mínimo) ÷ margem de contribuição. Assim você descobre quanto vender para atingir o lucro que quer, e não só para empatar.
- O guia do Sebrae Bahia apresenta o ponto de equilíbrio financeiro, que tira a depreciação dos gastos fixos, porque ela não sai do caixa.
O Guia de planejamento financeiro lembra que o ponto de equilíbrio é uma referência, e que as saídas para quem está abaixo dele são três: aumentar as vendas, reduzir as despesas ou rever os preços. A cartilha do MEI acrescenta duas regras: quanto maiores os gastos fixos, mais é preciso vender para empatar; e quanto maior a margem, menos é preciso vender.
Impostos no preço: MEI e Simples Nacional
O imposto entra no preço de jeitos diferentes, conforme o regime.
MEI: imposto fixo, entra como custo fixo
O MEI paga um valor fixo mensal, o DAS, independentemente do faturamento, desde que dentro do limite. Pelas perguntas frequentes do gov.br, os valores de 2026 são R$ 82,05 para comércio ou indústria, R$ 86,05 para serviços e R$ 87,05 para comércio e serviços (gov.br: perguntas frequentes do Empreendedor).
Como o valor não muda com as vendas, ele se comporta como gasto fixo. Na cartilha do Sebrae "Como administrar um pequeno negócio?", o DAS do MEI aparece justamente na lista de custos fixos da lanchonete do exemplo. Na prática, para o MEI: some o DAS aos gastos fixos e não coloque percentual de imposto no markup. Os detalhes estão no guia de como abrir MEI e o que muda depois.
Simples Nacional: percentual sobre a receita
O guia do Sebrae Bahia explica que o Simples Nacional reúne vários tributos (IR, CSLL, PIS, Cofins, IPI, ICMS, ISS e a contribuição previdenciária patronal) numa alíquota única sobre a receita bruta, definida pelas tabelas dos anexos da Lei Complementar nº 123/2006. Essas alíquotas são progressivas, conforme a receita bruta acumulada dos últimos 12 meses.
Como o imposto incide sobre a venda, ele entra no markup como percentual, como no exemplo do próprio guia (11%) e no exemplo inventado da bolsa (6%). O guia do Sebrae recomenda apurar o total dos tributos em percentual sobre as vendas para colocar na fórmula, e o e-book de fluxo de caixa do Sebrae recomenda pedir ajuda ao contador para calcular os impostos. O percentual real da sua empresa depende do anexo, da atividade e da faixa de faturamento.
Taxas de cartão e de marketplace
Taxa de cartão e comissão de marketplace são despesas variáveis sobre a venda: só existem quando a venda acontece e crescem junto com ela. O e-book "Gestão financeira" do Sebrae inclui a taxa da administradora de cartões e as comissões na categoria de despesas relacionadas às vendas, ao lado de impostos e fretes (Sebrae: e-book Gestão financeira).
Por isso, elas entram no markup como percentual sobre o preço, igual ao imposto do Simples. O e-book "Fluxo de Caixa" do Sebrae mostra, no controle de vendas com cartão, que o valor creditado é o da venda menos a taxa da administradora, e que a data do crédito pode ser bem posterior à da venda. O efeito no caixa está no guia de fluxo de caixa para pequena empresa.
Exemplo inventado: a mesma bolsa num marketplace
Suponha que o ateliê fictício queira vender a mesma bolsa numa plataforma que cobra 15% de comissão (percentual inventado). Mantendo as outras premissas, a soma dos percentuais vira 25% + 6% + 4% + 15% + 10% = 60%:
Markup = 1 ÷ (1 − 0,60) = 2,5. Preço = R$ 45,00 × 2,5 = R$ 112,50.
Ou seja, para ter o mesmo lucro percentual no marketplace, o preço precisaria ser bem maior que na loja própria. Se esse preço não for aceito pelo mercado, a decisão é de negócio: vender lá com margem menor, sabendo exatamente quanto, ou concentrar esforço nos canais próprios. Antes de calcular, leia o contrato da plataforma: algumas já cobram o pagamento do cliente, e aí a sua taxa de cartão pode não existir, ou existir com outro valor.
Preço de serviço por hora
Quem vende tempo (designer, consultor, técnico, profissional de beleza, aulas) pode usar os mesmos conceitos, com a hora no lugar da peça. O raciocínio abaixo aplica as ideias das cartilhas do Sebrae: gastos fixos (incluindo o pró-labore), gastos variáveis por atendimento e margem.
- Some os gastos fixos do mês, incluindo o pró-labore, que a cartilha manda tratar como custo fixo, e, se for MEI, o DAS.
- Conte as horas que você consegue vender, e não as horas que trabalha. Parte do tempo vai para atender, orçar, deslocar, cuidar do financeiro e divulgar.
- Divida os gastos fixos pelas horas vendáveis: esse é o custo da hora.
- Some os gastos variáveis de cada atendimento (material, deslocamento), como a cartilha mostra no exemplo da manicure.
- Aplique o markup com os percentuais que incidem sobre a venda (imposto, se não for MEI, taxa de cartão) e o lucro desejado.
Exemplo inventado: designer MEI
Números inventados. Uma designer fictícia, MEI de serviços:
- gastos fixos do mês: R$ 1.500 (DAS, internet, softwares, contador e equipamentos) + pró-labore de R$ 4.000 = R$ 5.500;
- horas vendáveis por mês: 100 (das cerca de 160 que trabalha, o resto vai para orçamento, reuniões, divulgação e administração);
- custo da hora: R$ 5.500 ÷ 100 = R$ 55,00;
- lucro desejado de 15% sobre o preço: R$ 55,00 ÷ (1 − 0,15) = R$ 64,71 por hora.
Se ela aceita pagamento no cartão, a taxa entra na soma dos percentuais e o preço sobe. E se um projeto leva 12 horas, o orçamento parte de 12 × R$ 64,71 = R$ 776,52, mais gastos variáveis específicos daquele projeto.
O erro clássico aqui é dividir pelo total de horas trabalhadas, e não pelas horas vendáveis. O preço fica baixo demais, e o profissional trabalha mais horas do que cobra.
Concorrência e valor percebido
O cálculo dá o preço-alvo. O mercado diz se ele funciona. O guia do Sebrae Bahia é claro: o markup encontra o preço ideal, mas é o mercado que vai dizer se ele é competitivo. Se o preço estiver fora da realidade, precisa ser ajustado. Isso não invalida o cálculo: ele mostra o preço necessário para cobrir despesas, tributos e lucro.
Quando o seu preço fica muito diferente do concorrente, a cartilha do Sebrae lista possíveis explicações:
- os valores pagos aos fornecedores (maiores ou menores);
- a margem definida, que pode estar alta ou baixa demais;
- a qualidade do produto ou serviço, que costuma custar mais caro para produzir;
- a quantidade vendida em negociações específicas;
- o custo das embalagens;
- a percepção que o cliente tem do seu produto ou serviço.
Sobre o último ponto, a cartilha diz que, se o produto ou serviço é diferenciado, a margem pode ser maior que a da concorrência, e os clientes pagam. Valor percebido vem de coisas concretas: acabamento, prazo cumprido, atendimento, garantia, avaliações de outros clientes, fotos reais do trabalho. O guia de avaliações no Google mostra como transformar clientes satisfeitos em prova pública, o que ajuda a sustentar um preço acima da média.
Se o preço calculado ficou acima do mercado
Antes de simplesmente baixar o preço e aceitar margem menor, a cartilha do Sebrae sugere caminhos:
- negociar com os fornecedores para comprar por menos;
- procurar outros fornecedores com preços melhores;
- rever os gastos fixos, que pesam no ponto de equilíbrio.
Erros comuns de precificação
O guia do Sebrae sobre preço mínimo lista cinco erros que passam uma sensação de controle, mas escondem problemas que aparecem depois, no caixa:
- copiar o preço da concorrência sem entender o contexto;
- esquecer custos invisíveis;
- dar desconto antes de saber a margem;
- confundir faturamento com lucro;
- definir preço no improviso.
Somando o que aparece nos outros materiais do Sebrae lidos para este guia:
- não incluir o pró-labore nos gastos fixos;
- esquecer impostos e taxas que incidem sobre a venda, como a alíquota do Simples, a taxa do cartão e a comissão de quem vende por você;
- calcular uma vez e nunca mais revisar: o guia do preço mínimo diz que definir o preço é um processo contínuo, e pede para revisar sempre que os custos mudarem;
- trabalhar com "achismo": o mesmo guia pede números reais e pesquisa do preço dos insumos;
- dividir o custo do serviço por horas trabalhadas, e não por horas vendáveis (este último é uma consequência prática do raciocínio do custo fixo, não um item literal das cartilhas).
Rotina de preço em 30 minutos por mês
- Atualize os gastos fixos do mês, incluindo pró-labore e, se for MEI, o DAS.
- Confira o custo variável dos 10 produtos ou serviços que mais vendem. Mudou o preço de algum insumo? Recalcule.
- Revise os percentuais sobre a venda: alíquota informada pelo contador, taxas de cartão, comissões.
- Calcule o ponto de equilíbrio do mês e compare com o faturamento. O guia do preço mínimo pede para conectar esse raciocínio ao fluxo de caixa, que é onde se vê o impacto das decisões.
- Compare com o mercado e anote por que o seu preço está acima ou abaixo.
- Só depois decida descontos e promoções, sabendo quanto de margem cada um consome.
Perguntas frequentes
Qual a fórmula do markup?
Markup = 1 ÷ (1 − soma dos percentuais de despesas, impostos, taxas e lucro sobre o preço). O preço de venda é o custo multiplicado pelo markup. É o método do guia de precificação do Sebrae.
Qual a diferença entre markup e margem?
O markup é o número que multiplica o custo para chegar ao preço. A margem é o percentual do preço que sobra depois de descontar gastos. No exemplo inventado deste guia, um markup de 1,818 sobre o custo levou a uma margem de lucro de 10% e a uma margem de contribuição de 35% do preço.
O que é margem de contribuição?
É o preço menos os custos e despesas variáveis da venda. Mostra quanto cada venda deixa para pagar os gastos fixos e gerar lucro.
Como calcular o ponto de equilíbrio?
Pela cartilha do Sebrae: gastos fixos divididos pela margem de contribuição média em percentual, vezes 100. O resultado é o faturamento mensal para empatar.
MEI coloca imposto no preço?
O DAS do MEI é um valor fixo mensal, então entra como gasto fixo, e não como percentual no markup. Taxas de cartão e comissões, que variam com a venda, continuam entrando como percentual.
Devo cobrar o mesmo preço que o concorrente?
O Sebrae recomenda calcular o seu preço a partir dos seus custos, despesas e lucro desejado e só depois comparar com o mercado. Copiar o concorrente sem entender o contexto está entre os erros listados no guia do preço mínimo.
Como precificar serviço por hora?
Some os gastos fixos (incluindo pró-labore), divida pelas horas que você consegue vender no mês, some os gastos variáveis de cada atendimento e aplique o markup com o lucro desejado e as taxas sobre a venda.
De quanto em quanto tempo revisar os preços?
O guia do Sebrae sobre preço mínimo diz que definir o preço é um processo contínuo e pede revisão frequente, principalmente quando os custos mudam.
Resumo
- Separe gastos fixos (incluindo pró-labore) e variáveis.
- Calcule o markup com despesas, impostos, taxas e lucro: markup = 1 ÷ (1 − soma dos percentuais).
- Margem de contribuição = preço − gastos variáveis; é o que cada venda deixa.
- Ponto de equilíbrio = gastos fixos ÷ margem média × 100.
- MEI: DAS é gasto fixo. Simples: alíquota entra como percentual sobre a venda.
- Taxa de cartão e comissão de marketplace são despesas variáveis sobre a venda.
- O cálculo dá o preço-alvo; o mercado e o valor percebido dizem se ele funciona.
- Revise os preços sempre que os custos mudarem.
Fontes
Sebrae: Guia prático de precificação para os pequenos negócios; Sebrae: Como definir preço de venda?; Sebrae: guia rápido do preço mínimo; Sebrae: Guia de planejamento financeiro para micro e pequenas empresas; Sebrae: e-book Gestão financeira; Sebrae: e-book Fluxo de Caixa; Sebrae: Como administrar um pequeno negócio?; gov.br: perguntas frequentes do Empreendedor.
Foto da capa: Thomas Martinsen, via Unsplash e Wikimedia Commons (domínio público, CC0).
Continue lendo
Capital de giro na pequena empresa: como calcular e de onde tirar
O que é capital de giro, como calcular com PME, PMR e PMP, sinais de falta, reserva, prazos, Pronampe, BNDES e os riscos do cheque especial e do rotativo.
Fluxo de caixa para pequena empresa: como montar, ler e usar no dia a dia
O que é fluxo de caixa, a diferença para lucro, planilha simples com projeção, conta PJ e PF, capital de giro, prazos médios, erros comuns e um exemplo numérico.