Fluxo de caixa para pequena empresa: como montar, ler e usar no dia a dia
O que é fluxo de caixa, a diferença para lucro, planilha simples com projeção, conta PJ e PF, capital de giro, prazos médios, erros comuns e um exemplo numérico.
Muita empresa pequena vende bem e, mesmo assim, fica sem dinheiro para pagar o fornecedor na sexta-feira. O dono olha para o movimento da loja, para a agenda cheia, e não entende para onde foi o dinheiro. Quase sempre a resposta está no fluxo de caixa, ou na falta dele.
Este guia explica o que é fluxo de caixa, por que ele é diferente do lucro, como montar uma planilha simples com entradas, saídas, saldo e projeção, por que separar a conta da empresa da conta pessoal, o que é capital de giro, como os prazos de recebimento e de pagamento mexem no caixa, os erros mais comuns e uma rotina semanal que cabe na agenda. No meio do caminho há um exemplo com números. Os números do exemplo são inventados, servem só para mostrar a conta.
Os conceitos e as fórmulas vêm de materiais do Sebrae lidos em 13 de novembro de 2026: o e-book "Fluxo de Caixa" (Sebrae: e-book Fluxo de Caixa), o e-book "Gestão financeira" (Sebrae: e-book Gestão financeira), a cartilha "Como administrar um pequeno negócio?", voltada ao MEI (Sebrae: Como administrar um pequeno negócio), e o artigo do Sebrae sobre fluxo de caixa para MEI (Sebrae: fluxo de caixa para MEI).
O que é fluxo de caixa
O Sebrae define o fluxo de caixa como "o movimento de entrada e saída de recursos financeiros da empresa". O glossário do e-book "Fluxo de Caixa" completa: é o movimento de dinheiro na empresa, calculado a partir do valor acumulado entre receitas e despesas durante um período, como uma semana, um mês ou um ano.
Na prática, controlar o fluxo de caixa é saber, como diz o e-book, de onde vem e para onde vai o dinheiro:
- entradas: vendas à vista, recebimentos de vendas a prazo, depósitos da maquininha de cartão, cheques compensados, outras receitas;
- saídas: fornecedores, aluguel, água, luz, telefone, impostos, salários, comissões, pró-labore, juros e tarifas bancárias, compras de material e equipamentos.
O e-book "Gestão financeira" vai além do registro do que já aconteceu: o fluxo de caixa reúne os pagamentos de compromissos já assumidos e todos os valores a receber, das vendas já feitas e das futuras. É essa visão para frente que permite, segundo o material, agir com antecedência quando vai faltar dinheiro, em vez de correr para o cheque especial ou para a antecipação de recebíveis, que podem custar caro e comprometer o lucro.
Fluxo de caixa não é lucro
Esta é a confusão mais cara de todas. A cartilha do Sebrae para MEI recomenda avaliar o negócio por dois critérios ao mesmo tempo:
- Regime de caixa: as entradas e saídas são consideradas quando o dinheiro de fato entra ou sai. É o que o fluxo de caixa mostra.
- Regime de competência: a receita ou a despesa é considerada no momento da negociação, quando a venda ou a compra é feita, independentemente de o dinheiro já ter entrado ou saído. É a base para calcular o lucro.
O lucro, pela mesma cartilha, sai do Demonstrativo de Resultado do Exercício (DRE): receitas totais menos custos variáveis dá a margem de contribuição; margem de contribuição menos custos fixos dá o resultado, que é lucro se for positivo e prejuízo se for negativo.
Na prática:
- O lucro responde: "esse negócio vale a pena?"
- O caixa responde: "tenho dinheiro para pagar as contas desta semana?"
Uma empresa pode ter lucro e ficar sem caixa, por exemplo quando vende muito a prazo e paga os fornecedores à vista. E pode ter caixa e estar no prejuízo, quando o dinheiro de hoje vem de vendas antigas ou de um empréstimo. Por isso o Sebrae pede para olhar os dois.
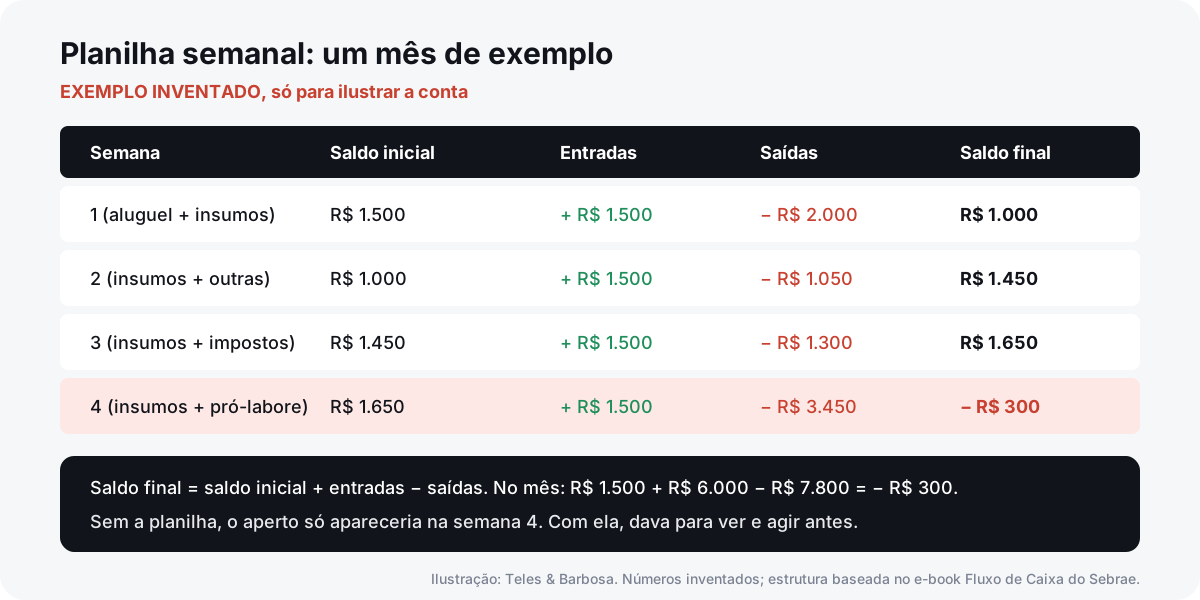
Exemplo inventado: lucro positivo, caixa negativo
Para mostrar a diferença, imagine uma confeitaria fictícia num mês qualquer. Todos os números abaixo são inventados.
- Vendeu R$ 10.000 no mês (competência).
- Desse total, recebeu R$ 6.000 dentro do mês. Os outros R$ 4.000 foram vendas a prazo, que só entram no mês seguinte.
- Pagou dentro do mês: ingredientes R$ 3.000, aluguel R$ 1.200, impostos R$ 600, pró-labore R$ 2.500 e outras despesas R$ 500. Total: R$ 7.800.
- Começou o mês com R$ 1.500 em caixa.
Pelo regime de competência, a conta simplificada dá: R$ 10.000 − R$ 7.800 = R$ 2.200 de resultado positivo.
Pelo regime de caixa: R$ 1.500 + R$ 6.000 − R$ 7.800 = − R$ 300. Ou seja, faltou dinheiro no fim do mês, mesmo com o negócio dando resultado positivo.
Esse é o retrato de quem diz "vendo bem, mas o dinheiro some". O dinheiro não sumiu: ele está nos R$ 4.000 a receber.
Como montar uma planilha simples de fluxo de caixa
Não é preciso sistema caro para começar. O e-book do Sebrae mostra o controle com planilha, e o Sebrae oferece modelos para baixar. O caminho, adaptado do e-book "Fluxo de Caixa":
1. Escolha o período
O e-book diz que, dependendo do tipo de empresa, o fluxo pode ser controlado por dia, semana, quinzena ou mês. Para a maioria das empresas pequenas, uma visão semanal com lançamentos diários funciona bem. O Sebrae insiste: as planilhas devem ser preenchidas todos os dias.
2. Monte um plano de contas simples
Plano de contas é dar um nome e um número para cada tipo de entrada e de saída, para depois saber quanto foi gasto com cada coisa. O e-book "Gestão financeira" sugere:
- separar entradas e saídas;
- identificar o que é à vista e o que é a prazo;
- criar uma categoria de despesas sobre vendas (impostos, fretes, comissões, taxa da maquininha, inadimplência);
- outra de despesas estruturais (aluguel, luz, água, IPTU, internet, telefone);
- outra de pessoas (salários, férias, 13º, encargos, pró-labore, benefícios);
- nas entradas, separar recebimento de vendas de outros recebimentos.
3. Crie as colunas
O modelo de movimento de caixa do e-book usa colunas como estas: data, número da conta (categoria), tipo (entrada ou saída), valor, histórico, entrada, saída e saldo. O saldo do primeiro dia começa com o saldo final do período anterior.
A conta é sempre a mesma:
Saldo final = saldo inicial + entradas − saídas
4. Lance contas a pagar e a receber dos próximos meses
O e-book orienta a registrar todas as contas a pagar (aluguel, contabilidade, parcelas, taxas) nos meses seguintes, e todas as contas a receber, como vendas parceladas e a prazo. É isso que transforma a planilha de "o que aconteceu" em "o que vai acontecer".
5. Separe o que é periódico do que é eventual
Outra dica do e-book: destacar com uma cor as receitas e despesas periódicas e com outra as que não se repetem. Isso ajuda a prever o mês seguinte.
6. Faça a projeção
Para projetar, o Sebrae diz que é preciso:
- dados históricos: o fluxo de caixa das semanas ou meses anteriores;
- previsão de demanda: estimativa de custos, despesas e investimentos.
Para empresa sem sazonalidade, o e-book mostra o cálculo pela média dos meses anteriores: soma os valores e divide pelo número de meses. Para empresa com sazonalidade, o raciocínio muda. O exemplo do Sebrae é um restaurante em frente a uma universidade, que fatura pouco nos três meses de férias: se as despesas giram em torno de R$ 3 mil por mês, ele precisa de R$ 36 mil por ano, e por isso tem de faturar R$ 4 mil em cada um dos nove meses bons para cobrir o ano inteiro.
Continuando o exemplo inventado: a projeção do mês seguinte
Voltando à confeitaria fictícia: no mês seguinte ela vai receber os R$ 4.000 que ficaram a prazo, mais as vendas à vista que espera fazer (vamos supor R$ 6.000, também inventado). Se as saídas se repetirem (R$ 7.800), a projeção fica:
− R$ 300 + R$ 4.000 + R$ 6.000 − R$ 7.800 = R$ 1.900 no fim do mês seguinte.
A projeção mostra duas coisas: o aperto do mês atual é passageiro, e a dona sabe exatamente de quanto precisa para atravessar a semana ruim, em vez de entrar no cheque especial sem saber até quando.
Conta da empresa separada da conta pessoal
O e-book do Sebrae conta a história de um dono de restaurante que, quando faltava dinheiro, pagava as compras da empresa com o próprio bolso, e afirma que essa não é uma atitude correta. A dica do material é direta: não misture o dinheiro da empresa com o seu dinheiro pessoal. A cartilha do Sebrae para MEI repete: é fundamental separar as finanças pessoais das finanças do negócio.
Na prática:
- Tenha uma conta só da empresa. As vendas entram nela e as despesas da empresa saem dela.
- Defina um pró-labore. É a retirada mensal do dono pelo trabalho. O e-book trata o pró-labore como uma saída do caixa, junto com salários e encargos, e a cartilha para MEI coloca o pró-labore entre os custos fixos no cálculo do resultado. Ou seja, ele entra na conta antes de saber se houve lucro.
- Não pague conta pessoal com o dinheiro da empresa, nem o contrário. Se precisar, registre como retirada ou aporte, com valor e data.
- Guarde os comprovantes. O e-book lembra que nota fiscal, recibo e duplicata são os documentos que comprovam a movimentação do caixa, e que o recibo não substitui a nota fiscal para efeitos de imposto.
Para o MEI, a separação também ajuda nas obrigações do dia a dia. O guia de como abrir MEI e o que muda depois explica o relatório mensal de receitas e a declaração anual, que ficam muito mais fáceis com uma conta só da empresa.
Capital de giro: o dinheiro que mantém a empresa rodando
O glossário do e-book do Sebrae define capital de giro como o recurso disponível no caixa da empresa para manter suas operações. A cartilha para MEI explica o porquê: nas atividades de um negócio, às vezes as receitas demoram a entrar e as despesas fixas e variáveis precisam ser pagas em datas regulares. O capital de giro banca esse intervalo.
A mesma cartilha mostra que o investimento inicial de um negócio é a soma da estrutura (reforma, equipamentos, móveis, instalações) mais o capital de giro. E o e-book "Gestão financeira" aponta um erro comum: priorizar o investimento em máquinas e móveis novos e ficar sem capital para os pagamentos.
De onde tirar capital de giro
O e-book "Gestão financeira" lista caminhos e diz que, entre as várias formas de financiar o capital de giro, a melhor é usar os lucros da empresa, retendo parte deles para formar uma reserva. Outras saídas citadas:
- capital dos sócios;
- negociação de prazos com fornecedores;
- substituir uma dívida cara por uma mais barata;
- limite bancário, antecipação de recebíveis ou empréstimo, avaliando o custo.
O material faz um alerta sobre alongar dívidas: prolongar o prazo de uma dívida resolve o problema na hora, mas, nas palavras do e-book, diminui a febre sem curar a doença. A cura é gerenciar o ciclo financeiro.
Prazo médio de recebimento e de pagamento
É aqui que o caixa costuma ser ganho ou perdido. O e-book "Gestão financeira" trabalha com três prazos:
- Prazo médio de estoques (PME): quanto tempo a mercadoria fica parada até ser vendida. Cálculo do Sebrae: valor do estoque final dividido pelas compras do período, multiplicado pelo número de dias do período.
- Prazo médio de recebimentos (PMR): o tempo médio entre a venda e o recebimento. Cálculo: contas a receber no fim do período divididas pelo total de vendas, multiplicado pelo número de dias.
- Prazo médio de pagamentos (PMP): o prazo médio que a empresa tem para pagar as contas. Cálculo: contas a pagar aos fornecedores divididas pelo total de compras, multiplicado pelo número de dias.
O ciclo financeiro
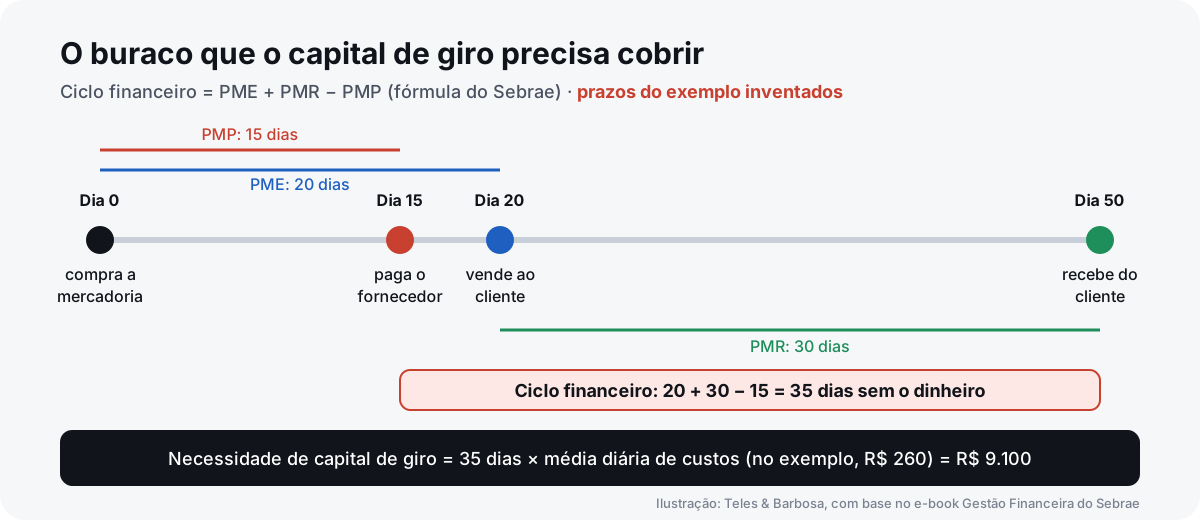
Com esses três números, o Sebrae calcula o ciclo financeiro, o período em que a empresa já pagou o fornecedor mas ainda não recebeu do cliente:
Ciclo financeiro = PME + PMR − PMP
E a necessidade de capital de giro é o ciclo financeiro multiplicado pela média diária de custos e despesas.
Exemplo inventado de ciclo financeiro
Mais uma vez, números inventados. Uma loja compra mercadoria e paga o fornecedor em 15 dias (PMP = 15). A mercadoria fica, em média, 20 dias na prateleira (PME = 20). E os clientes pagam, em média, 30 dias depois da venda, por causa do cartão parcelado e de alguns boletos (PMR = 30).
- Ciclo financeiro = 20 + 30 − 15 = 35 dias.
- Se a média diária de custos e despesas for de R$ 260 (R$ 7.800 por mês dividido por 30 dias), a necessidade de capital de giro é 35 × R$ 260 = R$ 9.100.
Em outras palavras: a loja precisa ter cerca de R$ 9.100 disponíveis para atravessar o período entre pagar e receber, senão vai faltar dinheiro mesmo vendendo bem.
Como encurtar o ciclo
O e-book "Gestão financeira" resume a receita para reduzir a necessidade de capital de giro:
- reduzir o prazo médio de estoques (comprar melhor, não deixar mercadoria parada);
- reduzir o prazo médio de recebimentos (menos parcelamento sem juros, menos fiado, cobrança em dia);
- aumentar o prazo médio de pagamentos (negociar prazo com fornecedores).
No exemplo do próprio Sebrae, aumentar o prazo de pagamento foi menos eficaz do que diminuir o prazo de recebimento: o empresário do exercício saiu de um ciclo de 120 dias para 90 dias, e o caixa passou a "girar" 4 vezes por ano em vez de 3 (giro de caixa = 360 ÷ ciclo financeiro).
O material também lembra que a inadimplência aumenta o prazo médio de recebimentos e, com isso, a necessidade de capital de giro. Cartão de crédito e débito não têm risco de calote, porque a operadora paga, mas aumentam o prazo de recebimento. Em pagamentos com cartão, o e-book do Sebrae mostra que o valor creditado é o da venda menos a taxa da administradora, e que a data do crédito pode ser bem posterior à da venda. Lance o valor líquido e a data real na planilha.
Erros comuns que derrubam o caixa
Os materiais do Sebrae apontam vários. Os principais:
- Não anotar tudo. O e-book conta a história de um dono que esquecia de anotar e jogava fora os comprovantes, e o saldo nunca batia.
- Atualizar só de vez em quando. O Sebrae considera falso que preencher a planilha uma vez por mês seja suficiente: é preciso dedicação diária.
- Misturar conta pessoal e da empresa, pagando a empresa com o próprio bolso ou o contrário.
- Achar que entrada é mais importante que saída. O Sebrae diz que os dois controles são igualmente importantes.
- Confundir faturamento com dinheiro disponível. Venda a prazo ainda não é caixa.
- Lançar o valor bruto da venda no cartão, sem descontar a taxa e sem considerar a data em que o dinheiro realmente cai.
- Gastar o capital de giro em equipamento e ficar sem dinheiro para comprar mercadoria e pagar contas.
- Esquecer despesas que não são mensais: 13º, férias, IPTU, manutenção, renovação de licenças.
- Ignorar a sazonalidade e gastar nos meses bons o que vai faltar nos ruins.
- Resolver todo aperto com cheque especial ou antecipação sem saber o custo, o que o e-book "Gestão financeira" diz que pode comprometer o lucro.
- Esquecer impostos e guias. No caso do MEI, o DAS vence todo mês, mesmo sem faturamento; em outras empresas, a guia do Simples Nacional é calculada sobre a receita do mês. O e-book do Sebrae recomenda pedir ajuda ao contador para calcular e controlar os impostos.
Rotina semanal de 30 minutos
O Sebrae pede lançamentos diários. A rotina abaixo junta o lançamento diário com uma revisão semanal:
- Todo dia, no fim do expediente (5 minutos): lance as entradas e saídas do dia, com o comprovante. Confira se o saldo da planilha bate com o do banco e do caixa físico. O e-book cita justamente a conciliação entre o saldo do fluxo de caixa e o saldo bancário como uma das vantagens da planilha.
- Toda segunda-feira (15 minutos): siga os quatro passos abaixo.
Na revisão de segunda-feira:
- confira o saldo final da semana anterior;
- liste as contas a pagar dos próximos 7 dias;
- liste o que vai entrar nos próximos 7 dias (cartão, boletos, parcelas);
- se o saldo projetado ficar negativo, decida agora: cobrar quem está atrasado, adiar uma compra, negociar um vencimento.
- Toda sexta-feira (10 minutos): atualize a projeção das próximas 4 semanas e anote o que fugiu do previsto.
- Uma vez por mês: compare o mês com o anterior, calcule o resultado pelo regime de competência e revise os prazos médios de recebimento e de pagamento.
Se a empresa emite nota de serviço, aproveite a rotina de segunda-feira para conferir se todas as vendas para empresas do período foram faturadas. O passo a passo está no guia de nota fiscal de serviço pela NFS-e nacional. Nota que não foi emitida é recebimento que atrasa.
Caixa positivo e caixa negativo: o que fazer
O e-book do Sebrae fecha com duas situações:
- Caixa negativo (faltando dinheiro): revise a estratégia. As saídas sugeridas são negociar ou renegociar prazos com fornecedores e bancos e rever a cobrança e a análise de crédito dos clientes, principalmente o fiado e os prazos longos.
- Caixa positivo (sobrando dinheiro): antes de gastar, verifique se a sobra não é momentânea. Se for consistente, ela pode formar o capital de giro, ficando aplicada ou guardada para a sazonalidade, o 13º, a antecipação de dívidas com desconto e as compras à vista com desconto.
Uma frase do material resume o espírito: uma empresa que não cuida do caixa não tem perspectiva de se manter nem de crescer.
Perguntas frequentes
Qual a diferença entre fluxo de caixa e lucro?
O fluxo de caixa olha o dinheiro quando ele entra e sai (regime de caixa). O lucro olha as vendas e os custos quando são negociados (regime de competência), e sai do Demonstrativo de Resultado. O Sebrae recomenda acompanhar os dois.
Preciso de sistema para fazer fluxo de caixa?
Não. Uma planilha com data, categoria, histórico, entrada, saída e saldo já resolve. O Sebrae disponibiliza modelos de planilha para download.
De quanto em quanto tempo devo atualizar?
O Sebrae orienta lançar todos os dias. A revisão e a projeção podem ser semanais e mensais.
O que é capital de giro?
Pelo glossário do Sebrae, é o recurso disponível no caixa da empresa para manter as operações. Ele cobre o período entre pagar fornecedores e receber dos clientes.
Como calcular a necessidade de capital de giro?
Pelo e-book do Sebrae: ciclo financeiro (prazo médio de estoques + prazo médio de recebimentos − prazo médio de pagamentos) multiplicado pela média diária de custos e despesas.
Pró-labore entra no fluxo de caixa?
Sim. O e-book do Sebrae lista o pró-labore entre as saídas, junto com salários e comissões.
MEI precisa fazer fluxo de caixa?
A cartilha do Sebrae para MEI diz que planejar e monitorar as finanças vale para qualquer porte, do MEI à grande empresa. E o MEI já precisa manter o Relatório Mensal de Receitas Brutas, segundo o documento de perguntas e respostas da Receita sobre o MEI. Com o fluxo de caixa organizado, o relatório e a declaração anual saem quase prontos.
Vale a pena vender parcelado sem juros?
Depende do seu caixa. Prazo maior para o cliente aumenta o prazo médio de recebimento e, pelo raciocínio do Sebrae, a necessidade de capital de giro. Faça a conta antes de oferecer.
Resumo
- Fluxo de caixa é o registro de todo o dinheiro que entra e sai, com o saldo de cada dia ou semana.
- Lucro e caixa são coisas diferentes: dá para ter lucro e faltar dinheiro.
- Planilha simples: data, categoria, histórico, entrada, saída e saldo, com contas a pagar e a receber lançadas para frente.
- Conta da empresa separada da conta pessoal, com pró-labore definido.
- Capital de giro cobre o intervalo entre pagar e receber: ciclo financeiro = PME + PMR − PMP.
- Encurte o ciclo: menos estoque parado, receber mais rápido, pagar com prazo negociado.
- Lance todo dia, revise toda semana, projete o mês seguinte.
Fontes
Sebrae: e-book Fluxo de Caixa; Sebrae: e-book Gestão financeira; Sebrae: Como administrar um pequeno negócio? (MEI); Sebrae: fluxo de caixa para MEI.
Foto da capa: Freddy Castro, via Unsplash e Wikimedia Commons (domínio público, CC0).
Continue lendo
Capital de giro na pequena empresa: como calcular e de onde tirar
O que é capital de giro, como calcular com PME, PMR e PMP, sinais de falta, reserva, prazos, Pronampe, BNDES e os riscos do cheque especial e do rotativo.
Precificação: como calcular o preço de venda na pequena empresa
Custo fixo e variável, markup com fórmula, margem de contribuição, ponto de equilíbrio, impostos, taxas de cartão e marketplace, preço por hora e erros comuns.