Capital de giro na pequena empresa: como calcular e de onde tirar
O que é capital de giro, como calcular com PME, PMR e PMP, sinais de falta, reserva, prazos, Pronampe, BNDES e os riscos do cheque especial e do rotativo.
A empresa vende, os clientes gostam, o movimento é bom. Mesmo assim, no dia de pagar o fornecedor, falta dinheiro. Na maior parte das vezes, o que falta não é venda, é capital de giro: o dinheiro que precisa estar no caixa para atravessar o período entre pagar as contas e receber dos clientes.
Este guia explica o que é capital de giro, como calcular quanto a sua empresa precisa (com prazo médio de estoques, de recebimento e de pagamento), os sinais de que ele está faltando, de onde tirar o dinheiro (reserva, prazos, antecipação de recebíveis, linhas oficiais como Pronampe e BNDES), os riscos do cheque especial e do rotativo do cartão e os erros mais comuns.
Os exemplos numéricos deste texto são inventados, só para mostrar a conta. Os conceitos vêm de materiais do Sebrae lidos em 13 de novembro de 2026, principalmente o e-book "Gestão financeira" (Sebrae: e-book Gestão financeira), o e-book "Fluxo de Caixa" (Sebrae: e-book Fluxo de Caixa) e a cartilha "Como administrar um pequeno negócio?" (Sebrae: Como administrar um pequeno negócio). As condições de crédito foram conferidas no gov.br, no BNDES e nos normativos do Banco Central na mesma data. Condições de crédito mudam: confirme sempre no banco antes de contratar.
O que é capital de giro
O glossário do e-book "Fluxo de Caixa" do Sebrae define capital de giro como o recurso disponível no caixa da empresa para manter suas operações.
O e-book "Gestão financeira" detalha: para começar, o empreendedor precisa de investimento fixo (máquinas, móveis, ferramentas, a estrutura do negócio). Mas também precisa de outra fonte de recursos, o capital de giro, formado pelas contas que "giram" no dia a dia: fornecedores, clientes a receber, estoques, dinheiro disponível, funcionários, despesas e impostos a pagar.
A cartilha do Sebrae para MEI explica o porquê com uma frase simples: nas atividades de um negócio, às vezes as receitas demoram a entrar e as despesas fixas e variáveis precisam ser pagas em datas regulares. O capital de giro banca esse intervalo. A mesma cartilha mostra que o investimento inicial de um negócio é a soma da estrutura com o capital de giro, e que é preciso ter uma reserva para os primeiros dias, até o negócio começar a "dar dinheiro".
O e-book "Gestão financeira" acrescenta: é comum a empresa ter, em algum momento, mais giro do que fontes de receita. Aí é preciso colocar mais dinheiro no capital de giro, para que ele cubra o intervalo entre pagar o fornecedor e receber do cliente.
Os três prazos que definem o capital de giro
O e-book "Gestão financeira" do Sebrae trabalha com três prazos médios. Conhecer os três é o primeiro passo para saber quanto dinheiro a empresa precisa.
Prazo médio de estoques (PME)
É quanto tempo, em média, a mercadoria ou a matéria-prima fica parada até ser vendida. Pelo Sebrae:
PME = (estoque final ÷ compras do período) × número de dias do período
Prazo médio de recebimentos (PMR)
É o tempo médio entre a venda e o recebimento. Pelo Sebrae:
PMR = (contas a receber no fim do período ÷ vendas do período) × número de dias do período
Prazo médio de pagamentos (PMP)
É o prazo médio que a empresa tem para pagar as contas. O e-book lembra que, em geral, as despesas fixas têm 30 dias, mas cada fornecedor dá uma condição diferente. Pelo Sebrae:
PMP = (contas a pagar a fornecedores no fim do período ÷ compras do período) × número de dias do período
O e-book sugere também calcular os índices anuais, porque eles absorvem a sazonalidade e dão uma média mais completa.
Como calcular a necessidade de capital de giro
Com os três prazos, o Sebrae calcula o ciclo financeiro (ou ciclo de caixa): o período entre pagar o fornecedor e receber do cliente, que é justamente o período em que a empresa precisa se bancar sozinha.
Ciclo financeiro = PME + PMR − PMP
E a necessidade de capital de giro (NCG) é o ciclo financeiro multiplicado pela média diária de custos e despesas.
NCG = ciclo financeiro (em dias) × média diária de custos e despesas
O e-book traz um exercício: um empresário compra para pagar em 35 dias, dá 70 dias para os clientes pagarem e leva 85 dias entre comprar e vender. O ciclo financeiro é 85 + 70 − 35 = 120 dias. Se ele consegue pagar em 45 dias, o ciclo cai para 110. Se, além disso, passa a receber em 50 dias, o ciclo cai para 90.
Exemplo inventado: uma loja de roupas
Números inventados, para praticar:
- a roupa fica em média 30 dias na arara (PME = 30);
- os clientes pagam em média em 45 dias, por causa do cartão parcelado (PMR = 45);
- a loja paga os fornecedores em 30 dias (PMP = 30);
- os custos e despesas somam R$ 18.000 por mês, ou R$ 600 por dia.
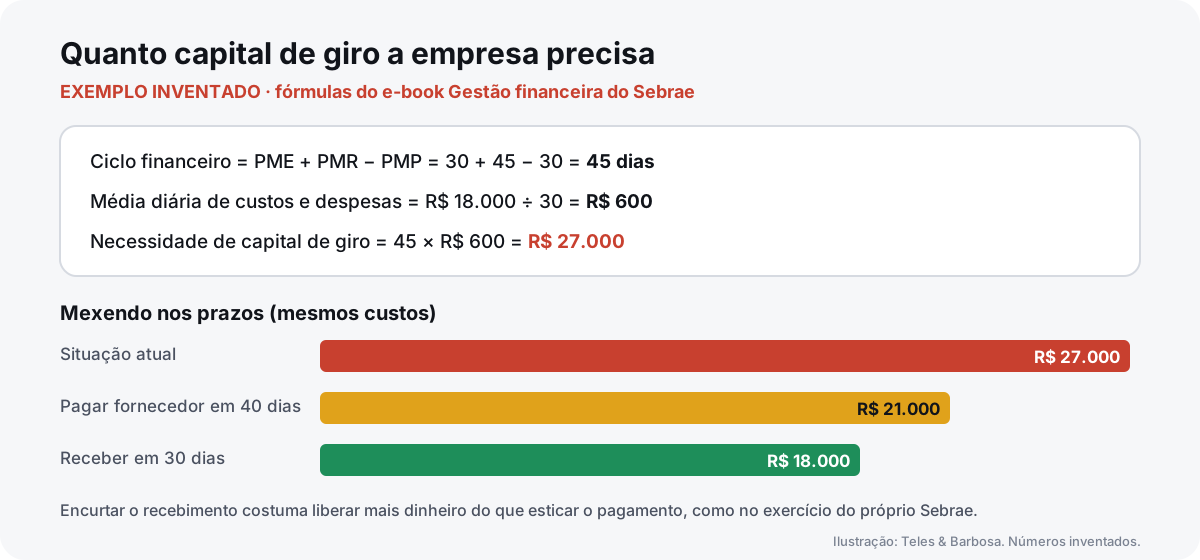
Ciclo financeiro = 30 + 45 − 30 = 45 dias.
NCG = 45 × R$ 600 = R$ 27.000.
Ou seja: a loja precisa de cerca de R$ 27.000 disponíveis para não faltar dinheiro entre pagar e receber. Se tem menos que isso em caixa, vai depender de crédito, mesmo vendendo bem.
O que acontece quando os prazos mudam
Ainda no exemplo inventado, com os mesmos custos:
- se a loja negociar 40 dias com os fornecedores, o ciclo cai para 35 dias e a NCG para R$ 21.000;
- se, em vez disso, passar a receber em média em 30 dias (menos parcelamento sem juros, mais Pix e débito), o ciclo cai para 30 dias e a NCG para R$ 18.000.
O e-book do Sebrae chega à mesma conclusão no exercício dele: aumentar o prazo de pagamento foi menos eficaz do que diminuir o prazo de recebimento. Com o ciclo menor, o caixa "gira" mais vezes no ano (giro de caixa = 360 ÷ ciclo financeiro), e a empresa precisa de menos dinheiro parado.
Sinais de que está faltando capital de giro
Os materiais do Sebrae descrevem situações que, na prática, são alarmes:
- O saldo do caixa fica negativo com frequência, mesmo com o movimento bom. No exercício do e-book "Gestão financeira", a orientação não é correr ao banco, e sim descobrir onde está o dinheiro, porque pode ser que a empresa esteja recebendo a prazo e pagando à vista.
- Faltam mercadorias e os pagamentos atrasam. O e-book avisa que, quando a empresa gasta o dinheiro em estrutura e fica sem capital de giro, "as faltas de mercadorias e os atrasos de pagamentos virão à tona".
- O dono paga contas da empresa com o próprio dinheiro. O e-book "Fluxo de Caixa" conta a história de um dono de restaurante que fazia isso quando faltava dinheiro, e diz que essa não é uma atitude correta.
- O limite da conta e a antecipação de recebíveis viram rotina. O e-book "Gestão financeira" diz que, sem planejamento, a empresa corre o risco de recorrer à conta garantida ou à antecipação de recebíveis no momento do aperto, o que pode ter custo muito alto e comprometer o lucro.
- Estoque parado acumulando. Pelo mesmo e-book, estoque mal gerenciado é capital empatado, e o estoque parado é um dos fatores que mais afetam o ciclo financeiro.
- A inadimplência sobe. O Sebrae explica que a inadimplência aumenta o prazo médio de recebimentos e, com isso, a necessidade de capital de giro.
Para ver esses sinais antes que virem crise, o caminho é um fluxo de caixa atualizado com projeção. O passo a passo está no guia de fluxo de caixa para pequena empresa.
De onde tirar capital de giro
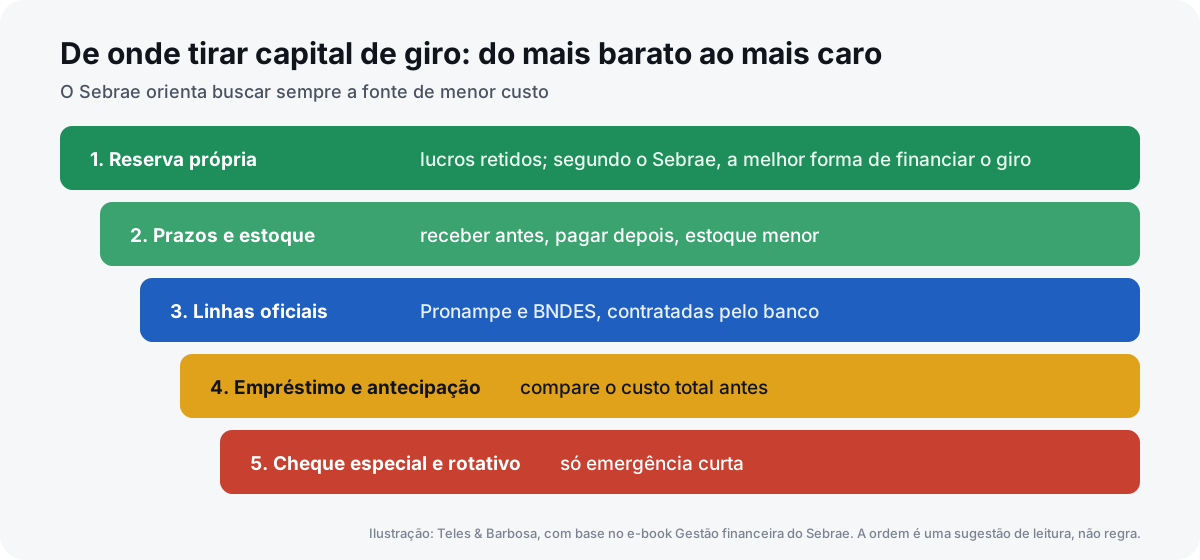
O e-book "Gestão financeira" do Sebrae é direto sobre a regra: avaliar as fontes possíveis e seus custos, e buscar a de menor custo. Também diz que, entre as várias formas de financiar o capital de giro, a melhor é usar os lucros da empresa, retendo parte deles numa reserva.
1. Reserva formada com lucro
Pelo e-book do Sebrae, a reserva financeira é feita com retenção de lucros, guardando recursos para os períodos em que a empresa vai precisar de mais capital de giro. O e-book "Fluxo de Caixa" complementa: quando sobra dinheiro de forma consistente no fim do mês, a sobra pode formar o capital de giro, aplicada ou guardada, para a sazonalidade, o 13º, a antecipação de dívidas com desconto e as compras à vista com desconto.
O e-book também cita o capital dos sócios como boa fonte, quando existe: o sócio que entra com dinheiro recebe participação no lucro, e não juros como num empréstimo.
2. Renegociar prazos e reduzir o estoque
É o "capital dos parceiros", nas palavras do Sebrae: negociar prazos mais longos com fornecedores e prazos mais curtos com clientes, diminuindo o tempo em que a empresa fica "financeiramente descoberta". As ações que o e-book lista para reduzir a necessidade de capital de giro:
- reduzir o prazo médio de estoques: não ter estoque em excesso, armazenar direito para não perder mercadoria e planejar a reposição;
- reduzir o prazo médio de recebimentos: o e-book sugere dar desconto para quem paga à vista ou em poucas parcelas, e rever a cobrança e a concessão de crédito quando a inadimplência é a causa;
- aumentar o prazo médio de pagamentos: negociar com fornecedores.
Um exemplo do próprio e-book: uma loja de cortinas precisava de 200 metros de tecido, mas comprar 500 de uma vez saía mais barato. A solução foi combinar com o fornecedor a compra de 200 metros naquele mês e o compromisso de comprar o restante nos dois meses seguintes, sem pagar tudo de uma vez.
Outra medida citada é fazer promoção para vender mercadoria parada. E vale lembrar que preço também mexe no caixa: desconto sem conta pode consumir a margem inteira. O guia de precificação mostra como calcular até onde dá para ir.
3. Antecipação de recebíveis
Antecipar recebíveis é receber hoje, com desconto, o que você só receberia depois: vendas parceladas no cartão, boletos, duplicatas. O e-book "Gestão financeira" cita a antecipação entre as opções de substituição de passivos, quando ela substitui uma dívida mais cara, e alerta, em outro trecho, que recorrer a ela no aperto, sem planejamento, pode ter custo muito alto e comprometer o lucro.
Na prática, a antecipação não aumenta o dinheiro da empresa: ela troca dinheiro futuro por dinheiro presente, e o desconto é o custo. Antes de antecipar, compare o custo total com as outras fontes e pergunte por que o ciclo financeiro está tão longo. Se for o parcelamento sem juros, talvez o problema esteja na política de vendas, e não na falta de crédito.
4. Empréstimo bancário
O e-book do Sebrae diz que o empréstimo bancário é a forma mais usada, mas também a mais cara, e que juros e prazo pressionam a operação. Os cuidados que o material lista:
- saber com antecedência quanto e quando vai precisar, para negociar com calma;
- ter certeza de que o valor é suficiente para a necessidade da empresa;
- ter certeza de que a empresa consegue pagar as parcelas, e acompanhar isso enquanto durar o empréstimo;
- lembrar que o empréstimo é o começo, não o fim do problema. Nas palavras do e-book, cuidado para não virar uma bola de neve.
As linhas oficiais: Pronampe e BNDES
Antes do crédito comum, vale conhecer as linhas com regras públicas. Elas são contratadas por meio dos bancos, que analisam o crédito.
Pronampe
O Pronampe é o programa federal de crédito para microempresas e empresas de pequeno porte, acompanhado pelo Ministério do Empreendedorismo (MEMP). A página "Novo Pronampe" no gov.br, que fica dentro da área do Novo Desenrola Brasil (MEMP: Novo Pronampe) e foi modificada em 02/07/2026, informa:
- é destinado a microempresas, com receita bruta anual de até R$ 360 mil, e empresas de pequeno porte, com receita entre R$ 360 mil e R$ 4,8 milhões;
- a taxa de juros anual máxima é a taxa Selic acrescida de, no máximo, 6% sobre o valor concedido, para operações contratadas a partir de 2021;
- a página informa que o programa atende empresas com operações em dia ou com obrigações em atraso de até 90 dias, e orienta procurar diretamente o banco ou a instituição financeira onde a empresa tem a dívida. Por estar ligada ao Desenrola, essa página trata também da renegociação; para crédito novo, confirme as condições vigentes com o banco.
A lista de portarias do MEMP mostra que o limite máximo de crédito por mutuário do Pronampe foi atualizado pela Portaria MEMP nº 273, de 28 de outubro de 2025, e que as operações de crédito do programa foram regulamentadas mais recentemente pela Portaria Conjunta MEMP/MF nº 1, de 5 de maio de 2026 (MEMP: portarias). O valor do teto não aparece nas páginas que li; confirme o limite atual com o banco.
Para quem já tem dívida do Pronampe, o gov.br descreve o Novo Desenrola Brasil para empresas, coordenado pelos ministérios da Fazenda e do Empreendedorismo, voltado à renegociação de dívidas de MEI, microempresas e empresas de pequeno porte, com carência de até 24 meses e pagamento em até 96 meses (MEMP: Novo Desenrola Brasil).
BNDES Crédito Pequenas e Médias Empresas
O BNDES tem uma linha específica para o capital de giro do dia a dia (BNDES: Crédito Pequenas e Médias Empresas). Pela página oficial:
- atende micro e pequenas empresas, empresários individuais e médias empresas com faturamento até R$ 300 milhões;
- os recursos visam à manutenção e/ou geração de empregos e às necessidades do dia a dia;
- limite de R$ 20 milhões por ano;
- prazo de até 5 anos, incluindo carência de até 2 anos (até 1 ano em algumas modalidades de taxa);
- a taxa soma três partes: o custo financeiro, a taxa do BNDES (1,35% ao ano, ou 0,95% ao ano nas regiões Norte e Nordeste, para micro, pequenas e médias empresas) e a taxa do agente financeiro, negociada com o banco;
- as garantias são negociadas com o banco, e podem contar com fundos garantidores como o FGI e o Fundo Garantidor BNDES-SEBRAE;
- a solicitação é feita num banco credenciado de sua preferência, que analisa o crédito. Micro, pequenas e médias empresas também podem enviar a solicitação pelo BNDES Impulso;
- a página lista setores e usos que não podem ser financiados, como compra de terrenos e gastos com remessa de divisas.
A página informa ainda que o custo financeiro pela taxa Selic está suspenso por tempo indeterminado.
Como comparar
Para qualquer linha, peça ao banco o custo efetivo total da operação, o valor das parcelas e o cronograma, e coloque tudo na projeção do fluxo de caixa antes de assinar. Linha com juros menores, mas com parcela que não cabe no caixa, continua sendo um problema.
Os riscos do cheque especial e do rotativo
Cheque especial
O Banco Central define cheque especial como a concessão de limite de crédito rotativo vinculado à conta corrente. A Resolução CMN nº 4.765/2019 limita os juros do cheque especial a no máximo 8% ao mês, mas a regra vale para contas de pessoas físicas e de MEI (Banco Central: Resolução CMN nº 4.765/2019). Para contas de outras empresas, esse teto não se aplica, e a taxa é a do contrato.
Mesmo com o teto, 8% ao mês é caro. Exemplo inventado: um MEI que fica R$ 5.000 no cheque especial por um mês, à taxa máxima de 8%, paga até R$ 400 de juros naquele mês. A mesma resolução traz duas proteções para o cliente: a redução de limite por iniciativa do banco precisa de aviso com 30 dias de antecedência (salvo piora do perfil de risco), e o aumento do limite depende de autorização prévia do cliente.
Rotativo do cartão de crédito
A Lei nº 14.690/2023, no art. 28, estabelece que o total cobrado de juros e encargos no rotativo e no parcelamento da fatura do cartão de crédito não pode exceder o valor original da dívida, caso os limites propostos pelos emissores não fossem aprovados pelo Conselho Monetário Nacional em 90 dias (Planalto: Lei nº 14.690/2023).
Esse teto é uma proteção contra o pior cenário, não um custo aceitável. Exemplo inventado: uma dívida de R$ 2.000 no rotativo pode chegar a gerar até R$ 2.000 de juros e encargos. Usar o cartão para financiar o capital de giro da empresa é, quase sempre, a fonte mais cara disponível.
Por que essas fontes viram armadilha
O e-book do Sebrae resume o problema: pegar dinheiro para apagar o incêndio pode ajudar momentaneamente, mas não resolve a causa, que muitas vezes está no ciclo financeiro. Quando o limite da conta ou o rotativo viram parte do mês, os juros passam a comer a margem, e a empresa precisa de ainda mais capital de giro no mês seguinte.
Erros comuns com capital de giro
- Gastar o capital de giro em estrutura. O e-book do Sebrae aponta o erro de priorizar máquinas e móveis novos e ficar sem dinheiro para os pagamentos.
- Calcular o investimento inicial sem capital de giro. A cartilha do Sebrae mostra que o investimento total é estrutura mais capital de giro.
- Não conhecer os próprios prazos. Sem PME, PMR e PMP, não há como saber quanto dinheiro a empresa precisa.
- Parcelar demais as vendas sem calcular o impacto no prazo de recebimento.
- Comprar estoque em excesso porque "estava barato", sem comparar o desconto com o custo de deixar o dinheiro parado. O e-book do Sebrae manda fazer exatamente essa comparação.
- Pedir empréstimo antes de entender a causa. O e-book considera precipitado correr ao banco ou aumentar preços no primeiro aperto, antes de olhar o fluxo de caixa.
- Usar cheque especial e rotativo como capital de giro permanente.
- Antecipar recebíveis todo mês sem medir o custo acumulado.
- Misturar o dinheiro da empresa com o pessoal, o que esconde o tamanho real da necessidade.
- Não revisar o cálculo quando as vendas, os prazos ou os custos mudam.
Rotina para manter o capital de giro sob controle
- Toda semana: atualize o fluxo de caixa e a projeção das próximas quatro semanas. Se o saldo projetado ficar negativo, decida agora: cobrar atrasados, adiar compras, negociar um vencimento.
- Todo mês: calcule PME, PMR e PMP com os números do mês e veja se o ciclo financeiro aumentou.
- Todo trimestre: recalcule a necessidade de capital de giro e compare com o que a empresa tem em caixa e em reserva.
- Antes de mudar a política de vendas (mais parcelas, prazo maior para clientes), faça a conta do impacto no ciclo financeiro. O e-book do Sebrae recomenda calcular quantos dias a nova condição acrescenta e quanto isso aumenta a necessidade de capital de giro.
- Antes de pegar crédito: compare as fontes pelo custo total e coloque as parcelas na projeção do fluxo de caixa.
Se a empresa é MEI, lembre que o DAS mensal entra nos custos fixos, mesmo sem faturamento. O guia de como abrir MEI e o que muda depois explica as obrigações que pesam no caixa.
Perguntas frequentes
O que é capital de giro?
Pelo glossário do Sebrae, é o recurso disponível no caixa da empresa para manter as operações. Ele cobre o período entre pagar fornecedores e despesas e receber dos clientes.
Como calcular a necessidade de capital de giro?
Pelo e-book do Sebrae: ciclo financeiro (PME + PMR − PMP) multiplicado pela média diária de custos e despesas.
Qual a melhor fonte de capital de giro?
O Sebrae diz que a melhor forma é usar os lucros da empresa, retendo parte deles numa reserva. Depois, renegociar prazos com fornecedores e clientes e reduzir o estoque. Entre as fontes de terceiros, a orientação é buscar a de menor custo.
Quem pode pedir o Pronampe?
Pela página do MEMP, microempresas com receita bruta anual de até R$ 360 mil e empresas de pequeno porte com receita entre R$ 360 mil e R$ 4,8 milhões. A taxa máxima é a Selic mais até 6% ao ano. A contratação é feita no banco.
O BNDES empresta direto para pequena empresa?
A linha BNDES Crédito Pequenas e Médias Empresas é contratada num banco credenciado, que analisa o crédito e negocia garantias. A solicitação também pode ser enviada pelo BNDES Impulso.
Cheque especial tem limite de juros para empresa?
O teto de 8% ao mês da Resolução CMN nº 4.765/2019 vale para contas de pessoas físicas e de MEI. Para outras empresas, vale a taxa do contrato.
Antecipar recebíveis é bom ou ruim?
Depende do custo e do motivo. É uma troca de dinheiro futuro por dinheiro presente, com desconto. O Sebrae alerta que, usada no aperto e sem planejamento, pode ter custo muito alto.
Como reduzir a necessidade de capital de giro?
Reduzindo o prazo de estoques e de recebimentos, aumentando o prazo de pagamentos, controlando a inadimplência e cortando custos e despesas sem prejudicar a operação.
Resumo
- Capital de giro é o dinheiro que mantém a operação entre pagar e receber.
- Ciclo financeiro = PME + PMR − PMP; necessidade de capital de giro = ciclo × média diária de custos e despesas.
- Sinais de falta: caixa negativo frequente, atraso de pagamentos, falta de mercadoria, dono pagando contas da empresa, limite da conta virando rotina.
- Fontes, da mais barata à mais cara: reserva com lucro, prazos e estoque, linhas oficiais (Pronampe, BNDES), empréstimo e antecipação, cheque especial e rotativo.
- Pronampe: ME e EPP, taxa máxima Selic + 6% ao ano, contratado no banco.
- BNDES Crédito Pequenas e Médias Empresas: até 5 anos com até 2 de carência, por banco credenciado.
- Cheque especial e rotativo são para emergência curta, nunca para financiar o giro.
Fontes
Sebrae: e-book Gestão financeira; Sebrae: e-book Fluxo de Caixa; Sebrae: Como administrar um pequeno negócio?; MEMP: Novo Pronampe; MEMP: Novo Desenrola Brasil; MEMP: portarias; BNDES: Crédito Pequenas e Médias Empresas; Banco Central: Resolução CMN nº 4.765/2019; Planalto: Lei nº 14.690/2023.
Foto da capa: Aaron Burden, via Unsplash e Wikimedia Commons (domínio público, CC0).
Continue lendo
Precificação: como calcular o preço de venda na pequena empresa
Custo fixo e variável, markup com fórmula, margem de contribuição, ponto de equilíbrio, impostos, taxas de cartão e marketplace, preço por hora e erros comuns.
Fluxo de caixa para pequena empresa: como montar, ler e usar no dia a dia
O que é fluxo de caixa, a diferença para lucro, planilha simples com projeção, conta PJ e PF, capital de giro, prazos médios, erros comuns e um exemplo numérico.